OC firmy za mienie powierzone – rzeczy klienta w serwisie
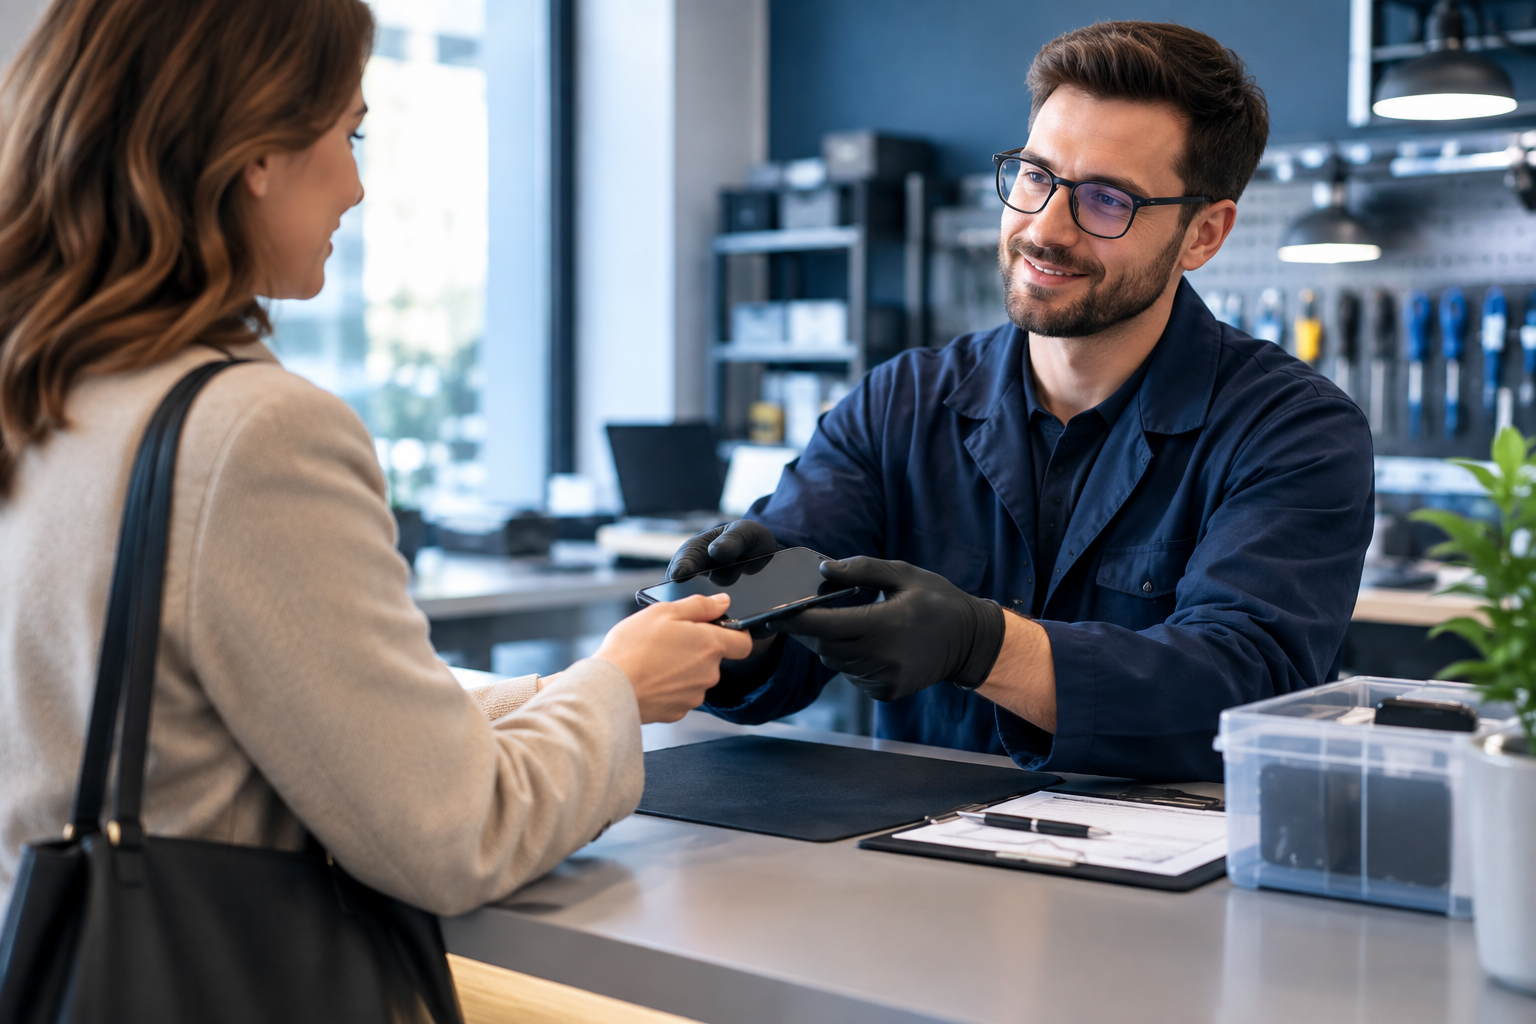
Jeżeli firma przyjmuje samochody, urządzenia, meble, elektronikę, maszyny lub materiały klientów do naprawy, serwisu, obróbki albo przechowania, zwykłe OC działalności gospodarczej może nie zapewniać pełnej ochrony. Kluczowe jest sprawdzenie, czy polisa obejmuje mienie powierzone oraz – gdy przedsiębiorca pracuje bezpośrednio na rzeczy – szkody w przedmiocie wykonywanej usługi, naprawy lub obróbki. Znaczenie ma nie tylko główna suma gwarancyjna OC, lecz także podlimity, wyłączenia oraz rzeczywista wartość mienia klientów znajdującego się pod kontrolą firmy.
Sprawdź dobrowolne OC działalności gospodarczej.
Co to jest mienie powierzone?
Mienie powierzone to w praktyce rzecz należąca do klienta lub innego podmiotu, którą firma otrzymuje pod swoją pieczę, kontrolę albo dozór. Właściciel rzeczy się nie zmienia, ale przez określony czas to przedsiębiorca odpowiada za organizację jej przechowywania, zabezpieczenia i wykonywane przy niej czynności.
Do powierzenia mienia może dojść między innymi w związku z:
- naprawą lub serwisem,
- konserwacją albo czyszczeniem,
- montażem i demontażem,
- renowacją lub lakierowaniem,
- obróbką materiału klienta,
- czasowym przechowaniem,
- transportem wewnętrznym w firmie.
Jeżeli w tym czasie rzecz zostanie uszkodzona, zniszczona lub dojdzie do innej szkody, klient może wystąpić z roszczeniem wobec przedsiębiorcy. To, czy roszczenie będzie objęte ubezpieczeniem, zależy od odpowiedzialności firmy i warunków konkretnej polisy.
Mienie powierzone a przedmiot wykonywanej usługi
To rozróżnienie jest szczególnie ważne dla warsztatów, serwisów, zakładów naprawczych, pralni, firm remontowych i przedsiębiorstw wykonujących obróbkę materiałów klientów.
- Mienie powierzone może znajdować się pod pieczą firmy, ale nie musi być w danej chwili bezpośrednio poddawane pracy.
- Przedmiot wykonywanej usługi to rzecz lub jej element, na którym przedsiębiorca aktualnie wykonuje naprawę, obróbkę, montaż, konserwację albo inną czynność.
Przykładowo urządzenie pozostawione w magazynie serwisu i uszkodzone podczas przenoszenia może być analizowane jako mienie powierzone. Jeżeli natomiast technik uszkodzi element urządzenia podczas jego naprawy, istotny może być także zakres dotyczący rzeczy będącej bezpośrednim przedmiotem wykonywanej usługi.
Nie każda polisa traktuje oba rodzaje szkód identycznie. Dlatego przed zakupem OC warto sprawdzić zarówno zakres podstawowy, jak i dostępne rozszerzenia oraz klauzule.
Dlaczego standardowe OC firmy może nie wystarczyć?
W standardowym OC działalności mogą występować ograniczenia dotyczące rzeczy:
- powierzonych przedsiębiorcy,
- przechowywanych lub pozostających pod jego dozorem,
- przyjętych do naprawy,
- poddawanych obróbce,
- będących bezpośrednim przedmiotem pracy.
Sama wysoka suma gwarancyjna nie przesądza więc o ochronie mienia klienta. Dla określonego ryzyka może obowiązywać osobny podlimit, który jest niższy od ogólnej sumy OC. Należy również sprawdzić, czy opis działalności w polisie odpowiada faktycznie wykonywanym usługom.
Jakie firmy powinny rozważyć OC za mienie powierzone?
Takiej ochrony mogą potrzebować przede wszystkim przedsiębiorcy, którzy regularnie przejmują cudze rzeczy lub wykonują na nich pracę. Dotyczy to między innymi:
- warsztatów samochodowych,
- serwisów elektroniki i sprzętu IT,
- serwisów maszyn przemysłowych,
- zakładów naprawczych,
- pralni i firm czyszczących,
- zakładów stolarskich,
- firm zajmujących się renowacją,
- firm konserwacyjnych,
- zakładów obróbki metalu, drewna lub tworzyw,
- magazynów i firm przechowujących sprzęt klientów,
- firm remontowych i budowlanych,
- przedsiębiorstw technicznych pracujących na urządzeniach klienta.
Zakres ochrony powinien odpowiadać konkretnemu modelowi działalności. Inne ryzyko dotyczy pralni przyjmującej tekstylia, a inne serwisu maszyn, w którym jedna rzecz klienta może przedstawiać bardzo dużą wartość.
Przykłady szkód w mieniu klienta
Urządzenie uszkodzone w serwisie
Klient przekazuje do serwisu specjalistyczne urządzenie. Pracownik przenosi sprzęt do innego pomieszczenia, urządzenie upada i zostaje uszkodzone. W takiej sytuacji znaczenie może mieć zakres odpowiedzialności za mienie znajdujące się pod pieczą firmy.
Samochód klienta uszkodzony podczas przestawiania
Pracownik warsztatu przestawia pojazd na inne stanowisko i podczas manewru uszkadza samochód. Pojazd nie jest w tym momencie bezpośrednio naprawiany, ale pozostaje pod kontrolą przedsiębiorcy. Warto sprawdzić, jak polisa traktuje pojazdy powierzone warsztatowi.
Błąd podczas naprawy samochodu
Mechanik wykonuje naprawę silnika i powoduje dodatkowe uszkodzenie elementu, nad którym bezpośrednio pracuje. To sytuacja inna niż przypadkowe uszkodzenie auta podczas parkowania. Istotne może być rozszerzenie dotyczące przedmiotu wykonywanej usługi.
Uszkodzenie materiału podczas obróbki
Firma otrzymuje materiał klienta do cięcia, frezowania, spawania, lakierowania lub innego procesu technologicznego. Błąd podczas pracy prowadzi do zniszczenia materiału. W takim przypadku szczególne znaczenie może mieć ochrona odnosząca się do rzeczy bezpośrednio poddawanej obróbce.
OC serwisu elektroniki i maszyn
Serwisy mogą przyjmować komputery, telefony, serwery, urządzenia przemysłowe, sprzęt audio i specjalistyczną elektronikę. Wartość pojedynczego urządzenia może być bardzo zróżnicowana, dlatego przy doborze ochrony nie należy patrzeć wyłącznie na cenę usługi.
Ważne są zwłaszcza:
- maksymalna wartość jednej rzeczy klienta,
- łączna wartość urządzeń znajdujących się jednocześnie w firmie,
- sposób ich przechowywania i zabezpieczenia,
- rodzaj wykonywanych czynności,
- podlimit dla mienia powierzonego i przedmiotu usługi.
Poważne zdarzenie, takie jak pożar lub zalanie, może dotknąć jednocześnie mienia wielu klientów. Dlatego limit powinien uwzględniać nie tylko najdroższą pojedynczą rzecz, ale też możliwy rozmiar jednej większej szkody.
Cena usługi nie określa wartości ryzyka
Firma może pobierać niewielkie wynagrodzenie za naprawę, choć wartość przyjętego urządzenia jest wielokrotnie wyższa. Przy OC za mienie powierzone kluczowa jest przede wszystkim wartość cudzej własności znajdującej się pod kontrolą przedsiębiorcy, a nie tylko wartość własnej faktury za usługę.
Przed wyborem limitu warto ustalić:
- jaka może być wartość najdroższej pojedynczej rzeczy,
- ile rzeczy klientów firma przyjmuje jednocześnie,
- jaka jest maksymalna łączna wartość tego mienia,
- czy jedno zdarzenie może uszkodzić wiele rzeczy naraz.
Warsztat samochodowy a mienie klienta
Warsztat samochodowy przyjmuje pod swoją pieczę pojazdy, wyposażenie i części należące do klientów. Szkoda może powstać podczas manewrowania, parkowania, przechowywania, transportu wewnętrznego lub bezpośrednio w trakcie naprawy.
Właściciel warsztatu powinien sprawdzić w szczególności:
- czy polisa uwzględnia pojazdy klientów,
- czy obejmuje mienie powierzone,
- czy dotyczy szkód w przedmiocie naprawy,
- jaki podlimit obowiązuje dla tych ryzyk,
- czy ochrona odpowiada profilowi wykonywanych usług.
Firma budowlana i remontowa a rzeczy klienta
W budownictwie oraz przy remontach przedsiębiorca często pracuje bezpośrednio na elementach należących do inwestora, takich jak ściany, instalacje, dachy, podłogi, elewacje czy konstrukcje.
Przykładowo trwałe uszkodzenie odnawianej podłogi może być analizowane inaczej niż przypadkowe przewrócenie telewizora stojącego w innym miejscu pomieszczenia. Podłoga jest bowiem bezpośrednim przedmiotem wykonywanej usługi, podczas gdy telewizor nie musi nim być.
Dla działalności budowlanej dostępna jest dedykowana strona: OC firmy budowlanej – kalkulator.
Mienie powierzone a OC kontraktowe, OC najemcy i OC za produkt
Mienie powierzone nie jest tym samym co OC kontraktowe, OC najemcy ani OC za produkt.
- OC kontraktowe dotyczy odpowiedzialności związanej z niewykonaniem lub nienależytym wykonaniem zobowiązania, ale szkody w rzeczach powierzonych lub poddawanych obróbce mogą podlegać odrębnym warunkom ubezpieczenia.
- OC najemcy może dotyczyć cudzej rzeczy używanej przez firmę na podstawie najmu, dzierżawy lub podobnej umowy.
- OC za produkt odnosi się do szkód wyrządzonych przez produkt wprowadzony do obrotu.
Przykład: klient oddaje maszynę do naprawy – jest to mienie powierzone. Firma wynajmuje maszynę do własnego użytku – sytuacja może wymagać ochrony dotyczącej mienia najmowanego.
Więcej:
- OC deliktowe, kontraktowe i OC za produkt – czym się różnią?
- OC najemcy w działalności gospodarczej – lokal, magazyn, maszyny i sprzęt
- OC za produkt – kiedy producent, importer i sprzedawca potrzebują ubezpieczenia?
Czy OC obejmuje kradzież, zaginięcie lub utratę rzeczy klienta?
Nie należy tego automatycznie zakładać. Kradzież, zaginięcie, utrata oraz fizyczne uszkodzenie rzeczy mogą być różnie traktowane w warunkach poszczególnych ubezpieczeń.
Firma, która przechowuje wartościowe rzeczy klientów, powinna sprawdzić:
- jakie zdarzenia obejmuje dana klauzula,
- czy zakres obejmuje wyłącznie uszkodzenie,
- czy przewidziano ochronę dla określonych przypadków utraty,
- jakie obowiązują wyłączenia,
- jakie wymagania dotyczą zabezpieczeń mienia.
W razie kradzieży z siedziby firmy znaczenie mogą mieć również warunki przechowywania, zastosowane zabezpieczenia oraz ustalenie odpowiedzialności przedsiębiorcy.
Pracownik lub podwykonawca uszkadza rzecz klienta
Szkodę w powierzonym mieniu może wyrządzić pracownik firmy albo podwykonawca. Warto wtedy analizować nie tylko odpowiedzialność przedsiębiorcy, ale również zakres ochrony dla pracowników, podwykonawców oraz powierzonych im czynności.
Przedsiębiorca współpracujący z podwykonawcami powinien sprawdzić:
- czy własna polisa uwzględnia taki model pracy,
- czy podwykonawca ma własne OC,
- czy jego polisa obejmuje wykonywaną działalność,
- czy zakres dotyczy mienia powierzonego lub przedmiotu pracy,
- jakie limity i podlimity obowiązują.
Więcej: OC firmy za szkody wyrządzone przez pracowników i podwykonawców.
Jak dobrać limit dla mienia powierzonego?
Nie istnieje jeden uniwersalny limit dla każdej firmy. Ochronę należy dopasować do skali ryzyka i wartości rzeczy klientów.
Przy analizie warto uwzględnić:
- maksymalną wartość jednej rzeczy,
- maksymalną łączną wartość mienia klientów,
- liczbę zleceń realizowanych w tym samym czasie,
- możliwość wystąpienia szkody obejmującej wiele rzeczy,
- rodzaj wykonywanej usługi,
- warunki przechowywania i zabezpieczenia mienia.
Suma główna OC a podlimit
Główna suma gwarancyjna OC może być wysoka, ale dla mienia powierzonego lub przedmiotu obróbki może obowiązywać osobny, niższy podlimit. To właśnie ten limit może mieć decydujące znaczenie przy szkodzie dotyczącej rzeczy klienta.
Dlatego nie warto oceniać ochrony wyłącznie na podstawie ogólnej sumy OC. Należy przeczytać zakres, limity i wyłączenia odnoszące się do najważniejszych ryzyk danej działalności.
Dokumentacja przyjęcia rzeczy od klienta
Dobra dokumentacja pomaga ograniczać spory dotyczące stanu, wartości i zakresu przekazanego mienia. Jest przydatna zarówno przedsiębiorcy, jak i klientowi.
Protokół przyjęcia rzeczy może zawierać:
- dane klienta,
- nazwę, model i numer seryjny rzeczy,
- opis stanu przy przyjęciu,
- istniejące uszkodzenia,
- przekazane wyposażenie dodatkowe,
- zakres zleconej usługi,
- datę przekazania.
W przypadku wartościowego mienia warto wykonać również zdjęcia. Dokumentacja fotograficzna może ułatwić ustalenie, czy dane uszkodzenie istniało przed rozpoczęciem usługi i jaki był stan rzeczy w chwili przyjęcia.
Co zrobić po uszkodzeniu rzeczy klienta?
Po wystąpieniu szkody warto działać spokojnie i zadbać o zabezpieczenie dowodów. Praktyczna lista działań obejmuje:
- zabezpieczenie rzeczy przed dalszym uszkodzeniem,
- wykonanie zdjęć i opisanie stanu mienia,
- ustalenie przebiegu zdarzenia oraz osób uczestniczących,
- zachowanie zlecenia, protokołu przyjęcia i korespondencji,
- niepodejmowanie niepotrzebnych napraw przed udokumentowaniem szkody,
- zgłoszenie sprawy ubezpieczycielowi zgodnie z warunkami polisy,
- analizę rzeczywistej wartości i zakresu roszczenia klienta.
Nie każde zgłoszenie oznacza automatyczną odpowiedzialność firmy. Należy ustalić przyczynę problemu, ponieważ rzecz mogła mieć wcześniejszą wadę, ukryte uszkodzenie lub zużyty element niezwiązany z pracą serwisu.
Czy OC pokrywa źle wykonaną usługę?
OC nie powinno być traktowane jako uniwersalna gwarancja jakości pracy. Trzeba odróżnić koszt ponownego, prawidłowego wykonania własnej usługi od dodatkowej szkody wyrządzonej w mieniu klienta.
Jeżeli przedsiębiorca wykonał usługę wadliwie, sam koszt poprawienia tej usługi może być traktowany inaczej niż szkoda polegająca na dodatkowym uszkodzeniu rzeczy klienta. Zakres odpowiedzialności i ochrony należy sprawdzić w konkretnej polisie.
Jak sprawdzić obecną polisę OC?
Przedsiębiorca powinien odpowiedzieć sobie na następujące pytania:
- Czy przyjmuję rzeczy klientów pod swoją pieczę?
- Czy tylko je przechowuję, czy także naprawiam albo obrabiam?
- Jakiego rodzaju mienie przyjmuję?
- Jaka jest maksymalna wartość jednej rzeczy?
- Jaka jest łączna wartość mienia klientów w firmie?
- Czy polisa obejmuje mienie powierzone?
- Czy obejmuje przedmiot naprawy, obróbki lub wykonywanej usługi?
- Jaki podlimit obowiązuje dla tych ryzyk?
- Czy zakres obejmuje wszystkie faktycznie wykonywane czynności?
- Jakie są najważniejsze wyłączenia odpowiedzialności?
Przy kalkulacji warto przygotować opis działalności, rodzaj przyjmowanego mienia, jego maksymalną wartość, sposób przechowywania, informacje o pracownikach i podwykonawcach oraz historię szkód.
OC firmy i działalności gospodarczej
Formularz OC działalności gospodarczej
<!-- KB_STRATEGIC_LINKS_START -->
Przeczytaj również
- Najczęstsze szkody z OC działalności gospodarczej – za co firma może odpowiadać?
- OC najemcy w działalności gospodarczej – lokal, magazyn, maszyny i sprzęt
- OC działalności gospodarczej – co obejmuje ubezpieczenie firmy?
<!-- KB_STRATEGIC_LINKS_END -->
Najczęściej zadawane pytania
Czy standardowe OC firmy obejmuje mienie klienta?
Nie należy tego zakładać automatycznie. Szkody w rzeczach powierzonych przedsiębiorcy mogą wymagać odpowiedniego rozszerzenia lub klauzuli. Zakres należy potwierdzić w warunkach konkretnej polisy.
Czy OC obejmuje rzecz oddaną do naprawy?
Może obejmować taką szkodę, ale znaczenie ma to, czy rzecz była jedynie pod pieczą firmy, czy bezpośrednio stanowiła przedmiot naprawy. Te sytuacje mogą podlegać różnym zapisom polisy.
Czy mienie powierzone i przedmiot wykonywanej usługi to to samo?
Nie zawsze. Mienie powierzone to rzecz pozostająca pod kontrolą przedsiębiorcy, natomiast przedmiot usługi to rzecz lub element, na którym firma bezpośrednio wykonuje pracę.
Czy OC warsztatu obejmuje samochód klienta?
Zakres trzeba sprawdzić w konkretnej umowie ubezpieczenia. Szczególnego sprawdzenia wymagają szkody w pojazdach powierzonych warsztatowi oraz szkody powstałe podczas bezpośredniej naprawy.
Czy OC serwisu obejmuje urządzenie uszkodzone przez pracownika?
Może, jeśli firma ponosi odpowiedzialność za zdarzenie, a polisa obejmuje odpowiedni rodzaj szkody i mienia. Decydujące są zakres ochrony, podlimit oraz okoliczności zdarzenia.
Czy suma główna OC jest limitem dla mienia powierzonego?
Nie zawsze. Polisa może przewidywać osobny podlimit dla mienia powierzonego albo rzeczy będących przedmiotem naprawy, serwisu czy obróbki.
Czy OC obejmuje kradzież mienia klienta?
Nie należy tego zakładać. Kradzież, zaginięcie, utrata i fizyczne uszkodzenie rzeczy mogą być objęte różnymi warunkami albo wyłączeniami. Należy sprawdzić zapisy konkretnej polisy.
Jak dobrać limit mienia powierzonego?
Warto uwzględnić wartość najdroższej rzeczy klienta, łączną wartość mienia znajdującego się jednocześnie w firmie oraz możliwość jednej szkody obejmującej wiele rzeczy.
Podsumowanie
Firma przyjmująca rzeczy klientów do naprawy, serwisu, obróbki, czyszczenia, konserwacji lub przechowania powinna dokładnie przeanalizować zakres OC działalności gospodarczej. Najważniejsze jest potwierdzenie, czy polisa obejmuje mienie powierzone, a przy pracy bezpośrednio na rzeczy także przedmiot wykonywanej usługi, naprawy lub obróbki.
Przed wyborem ochrony warto sprawdzić:
- wartość najdroższej rzeczy klienta,
- łączną wartość mienia pozostającego pod kontrolą firmy,
- zakres wykonywanych usług,
- podlimit dla kluczowego ryzyka,
- wyłączenia i warunki ochrony.
Sprawdź dobrowolne OC działalności gospodarczej.
Sprawdź aktualne oferty ubezpieczenia
Przejdź do formularza i wyślij zapytanie ofertowe online.
Przejdź do kalkulatora